La Bolsa de Santiago y Wall Street cierran a la baja mientras el bono del Tesoro de EEUU a 10 años toca máximos de dos décadas
Un salto en el rendimiento de la deuda soberana de Estados Unidos, a niveles no vistos desde la crisis financiera de 2007-2008, empujó a la baja tanto a Wall Street como a la Bolsa de Santiago, con la acción de SQM entre las más golpeadas del día.
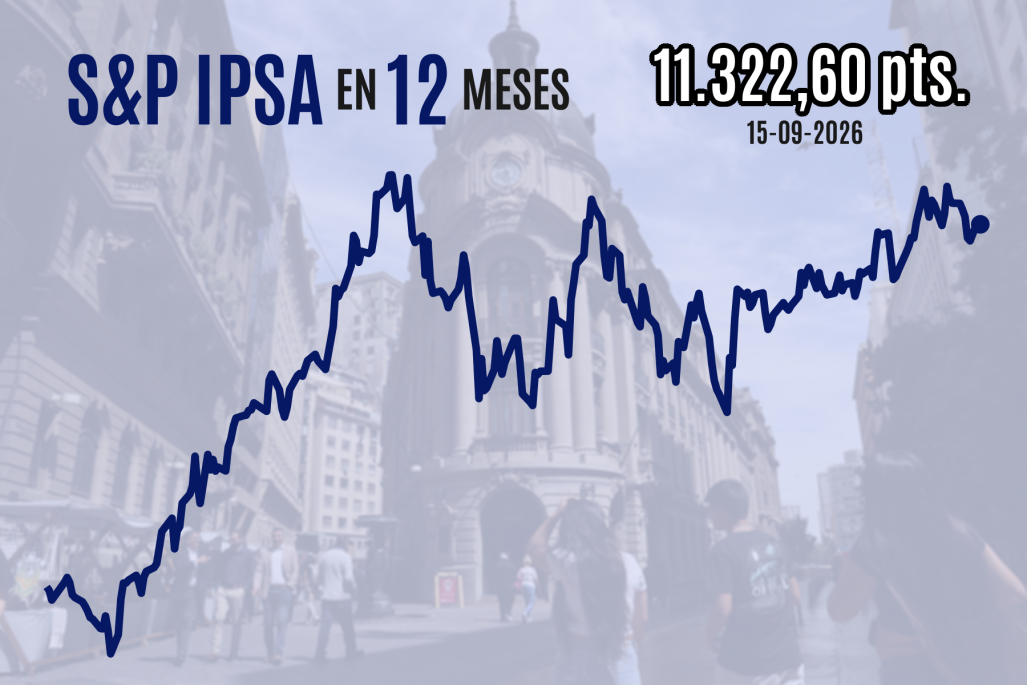
Qué ha pasado
El 15 de septiembre de 2026, la Bolsa de Santiago cerró con pérdidas en sintonía con los principales índices estadounidenses. El detonante fue el mercado de renta fija: el rendimiento del bono del Tesoro de Estados Unidos a 10 años subió 7 puntos base hasta **5,029%**, superando el peak que había marcado en 2023 y alcanzando un nivel no visto desde 2007, el año en que arrancó la crisis financiera global.
Los bonos a más largo plazo se movieron en la misma dirección: el papel a 20 años cerró en 5,43% y el de 30 años en 5,39%. El economista jefe de Bci, Sergio Lehmann, describió esos niveles como "máximos de 20 años", una lectura que fue recogida por la cobertura de mercados de Diario Financiero ese mismo día.
En Chile, el **MSCI IPSA** bajó cerca de 0,4% hasta ubicarse en torno a los 11.302 puntos, presionado principalmente por **SQM-B**, que cayó 1,9% y es la acción de mayor ponderación del índice local. La caída interrumpió una racha reciente en la que la bolsa chilena había logrado cerrar al alza tras siete jornadas consecutivas en rojo. En Wall Street, el Dow Jones retrocedió 0,6%, el Nasdaq 0,3% y el S&P 500 0,2% en la apertura de esa jornada.
El episodio no fue aislado: al día siguiente, 16 de septiembre, las bolsas volvieron a resentirse después de que la Reserva Federal de Estados Unidos enviara señales de que las condiciones de financiamiento restrictivas se prolongarían más de lo esperado, lo que llevó al IPSA a caer otro 0,8%, hasta 11.235,60 puntos.
El alza de las tasas largas estadounidenses coincidió además con una escalada en el precio del petróleo durante septiembre, alimentada por los enfrentamientos entre Estados Unidos e Irán por el control del estrecho de Ormuz y por interrupciones de producción, entre ellas el cierre del oleoducto Este-Oeste de Arabia Saudita tras ataques atribuidos a los hutíes de Yemen. Ese contexto energético añadió presión inflacionaria a un mercado de renta fija ya tensionado por el déficit fiscal estadounidense y una mayor demanda de financiamiento corporativo.
Para el mercado chileno, el interés de este tipo de episodios no está solo en el cierre bursátil de una jornada puntual, sino en su mecanismo de transmisión: un repunte sostenido de las tasas largas de EEUU tiende a encarecer el financiamiento externo, presionar el tipo de cambio y trasladarse, con rezago, a las tasas de créditos hipotecarios y corporativos en el mercado local.
El histórico que importa
El rendimiento del Treasury a 10 años venía en ascenso durante gran parte de septiembre de 2026, en un contexto de precios del petróleo al alza y expectativas de política monetaria más restrictiva en EEUU.
Cómo te afecta
Un encarecimiento sostenido de la deuda soberana estadounidense eleva el costo de financiamiento externo para empresas y gobiernos de mercados emergentes como Chile, y puede presionar el tipo de cambio y las tasas hipotecarias locales.
Contexto
El MSCI IPSA es el principal índice bursátil de la Bolsa de Santiago; SQM es su componente de mayor ponderación.
El rendimiento del Treasury a 10 años funciona como referencia global para el costo del crédito de largo plazo.
Lo que no está confirmado
- Los movimientos bursátiles diarios reflejan una fotografía puntual del mercado y no permiten proyectar por sí solos la tendencia de mediano plazo de tasas o índices.